暴涨237%!“固收+”第三轮扩张来袭,关注点从“加多少”变成“加什么”
来源于:本站
发布日期:2026-09-14 18:31:25
低利率时代,稳健资金正在重新寻找出口,“固收+”再度站上风口。
回顾其发展历程,“固收+”走过三个阶段:2020—2021年,理财净值化与结构性存款压降推动首轮扩容;2022—2024年,股票市场和债券市场均迎来震荡行情,规模回落至1.74万亿元;2025年以来,权益市场回暖叠加低利率环境,规模重新站上3万亿元,其中混合债券型二级基金(以下简称“二级债基”)从6862亿元增至2.32万亿元,增幅约237%。
头部公司凭借完善的产品线布局、高波类产品的业绩兑现和机构承接能力迅速拉开差距,风格类产品不断涌现,从“加多少”转向“加什么”,科技、价值、均衡、周期、红利、小盘等细分方向不断出现。
当存款搬家遇上机构增配,这场由低利率与权益回暖共同驱动的第三轮扩张,正将“固收+”的产品形态与竞争格局推向新的阶段。
二级债基规模两年增长237%,前二十家公募增量合计占比超八成
二级债基是本轮“固收+”规模增长的重要载体,公司之间的差距也在这轮扩容中被迅速拉开。
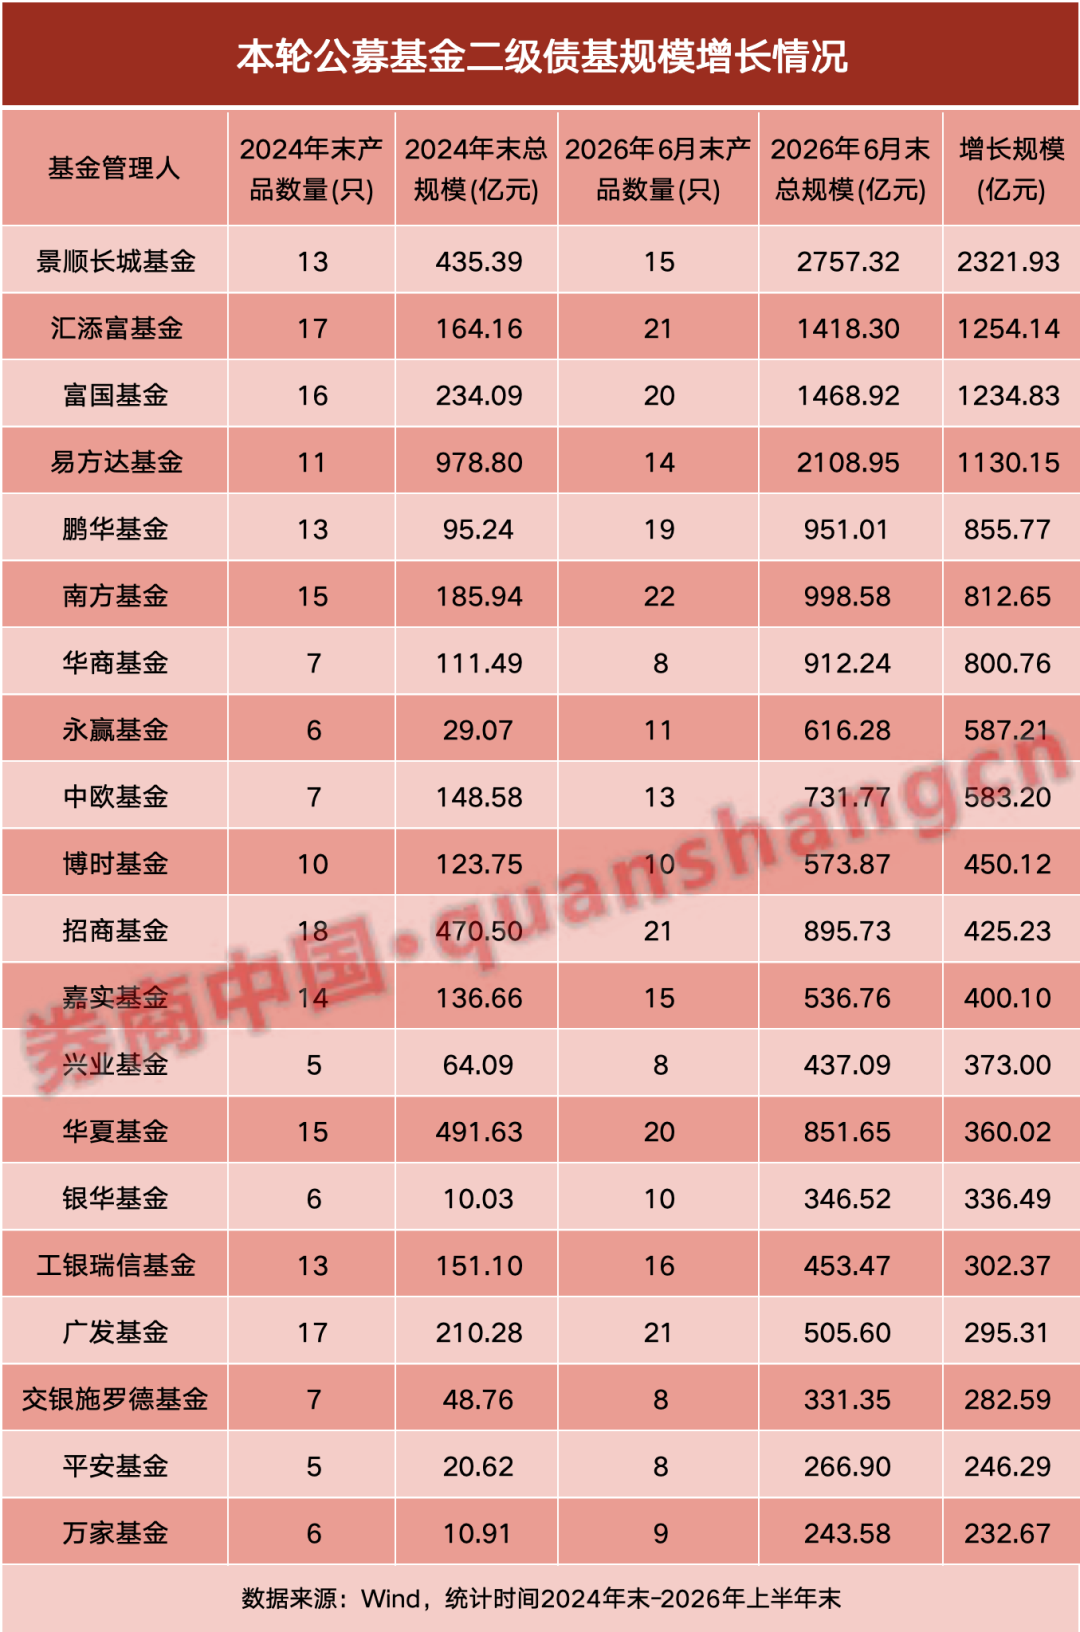
以2024年末至2026年6月末为观察窗口,Wind数据显示,全市场二级债基产品数量从554只增至775只,总规模从6862.57亿元跃升至23159.41亿元,净增长16296.84亿元,增幅约237%。规模增长的分布高度集中:增长规模前十的管理人合计增量为10030.75亿元,占全部增量的61.55%,前二十名合计占比更是达到81.52%,剩余一百多家管理人在本轮扩张中合计只分到不足两成。
具体到公司,景顺长城基金以2321.93亿元的增量断层领先,其二级债基规模从2024年末的435.39亿元扩张至2757.32亿元;汇添富基金增长1254.14亿元,富国基金增长1234.83亿元,易方达基金增长1130.15亿元,三家增量均超千亿;鹏华基金、南方基金、华商基金紧随其后,增长均超800亿元;永赢基金、中欧基金增长均超580亿元。此外,还有一批从“小”做大的公司:银华基金的二级债基规模从10.03亿元增至346.52亿元,万家基金从10.91亿元增至243.58亿元,兴业基金从64.09亿元增至437.09亿元。
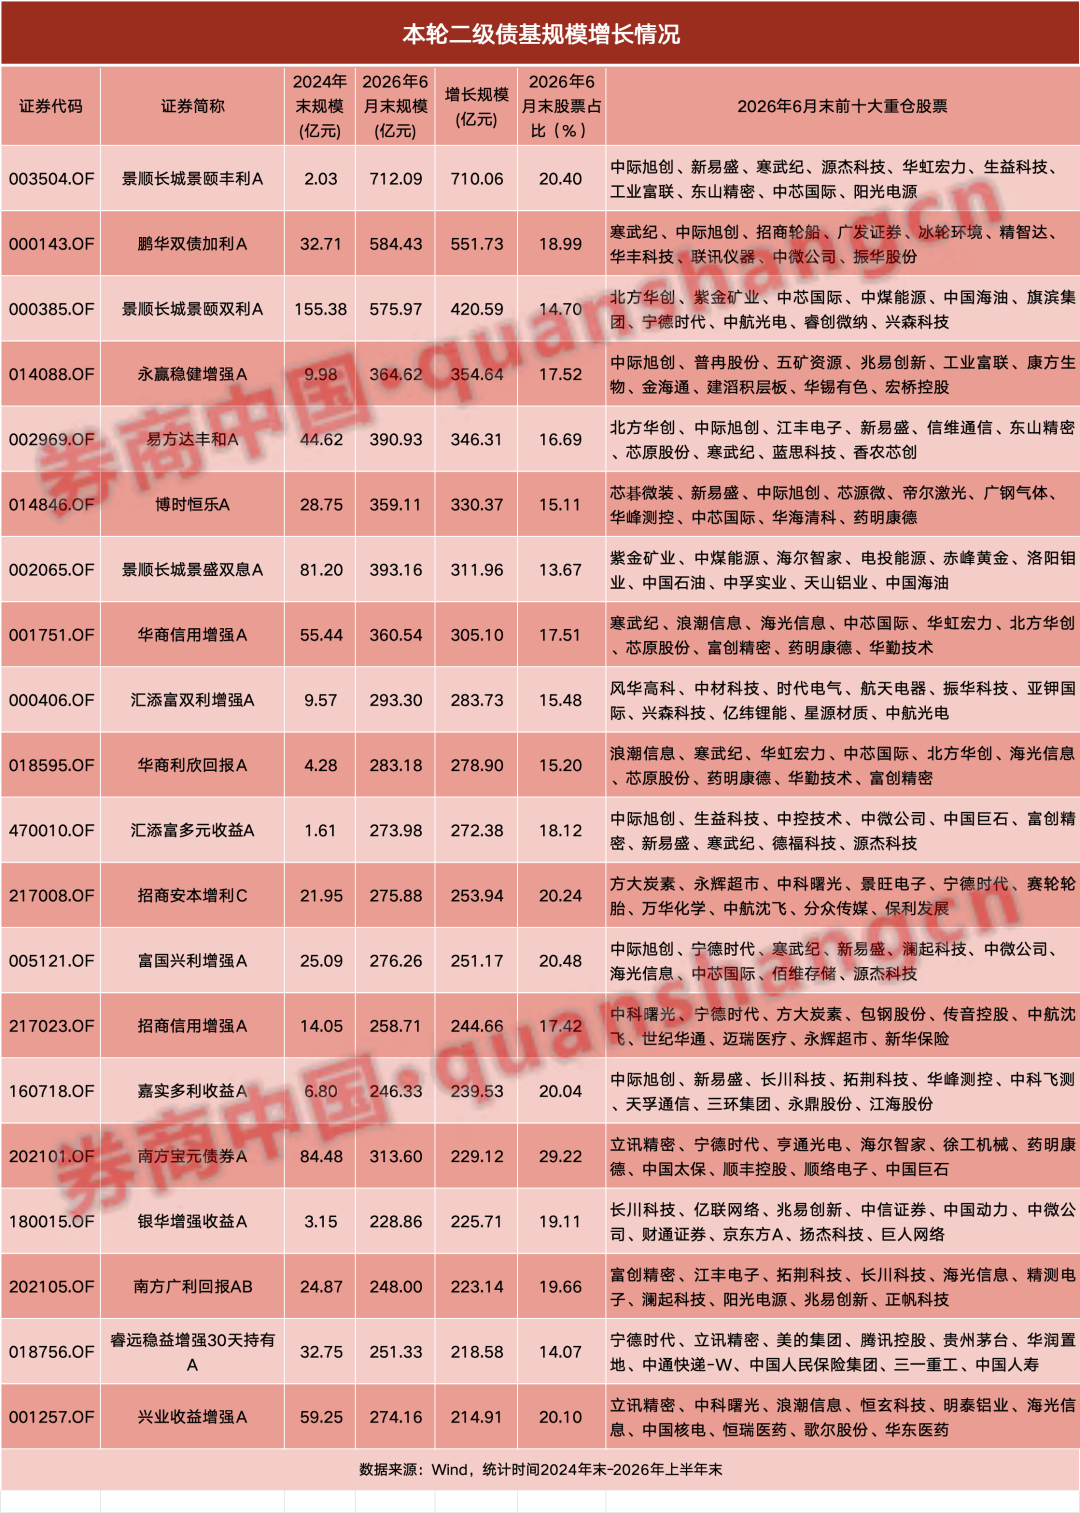
从产品维度看,景顺长城景颐丰利从2024年末的2.03亿元增至2026年上半年末的712.09亿元,规模增长高达710.06亿元,居于首位;鹏华双债加利、景顺长城景颐双利分别增长551.73亿元和420.59亿元。永赢稳健增强、易方达丰和、博时恒乐、景顺长城景盛双息、华商信用增强规模增长均超300亿元。
若将这批增长领先的公司放在一起看,共性清晰可辨。最底层的一条是产品布局的宽度,二级债基数量多的公司,在本轮扩张中明显更占优势。截至2024年末,全市场共有554只二级债基,其中招商基金拥有18只,广发基金、汇添富基金17只,富国基金16只,华夏基金、南方基金15只,嘉实基金、天弘基金14只,工银瑞信基金、景顺长城基金、鹏华基金13只,易方达基金11只,博时基金10只。产品数量多,意味着能够覆盖不同的风险定位与风格主题,在不同市场阶段都有承接资金的产品容器,这是规模增长领先的重要前提。
此外,本轮权益市场回暖,高波产品,尤其是重仓科技的高波类产品因契合市场主线,实现了较高的业绩兑现。产品规模增量前二十的产品中,从持仓看,这些产品的股票仓位普遍在13.7%至20.4%之间,前十大重仓高度集中于中际旭创、新易盛、寒武纪等AI算力链科技股,以及紫金矿业等资源龙头,契合了2025年以来权益市场的走势。
再往深处看,是投研平台化的支撑。以景顺长城为代表的平台型公司,在科技、周期、红利、均衡等多个主题上均有产品布局。公司认为,做好“固收+”投资的一个重要条件,是打破固收与权益投研各自为战的割裂格局,近年来,公司从顶层组织搭建能够联动宏观、债券、权益多维度资源的一体化投研生态,公司混合资产团队、主动股票团队、固收团队等之间形成了较强的联动和合作。
从“加多少”到“加什么”:产品特色越来越鲜明
规模扩张的同时,“固收+”的产品形态也在发生变化。过去市场更关心“加多少权益”,现在关注点正转向“加什么”。从行业主题看,固收+权益端已分化出科技、价值、均衡、周期、红利、小盘等风向。
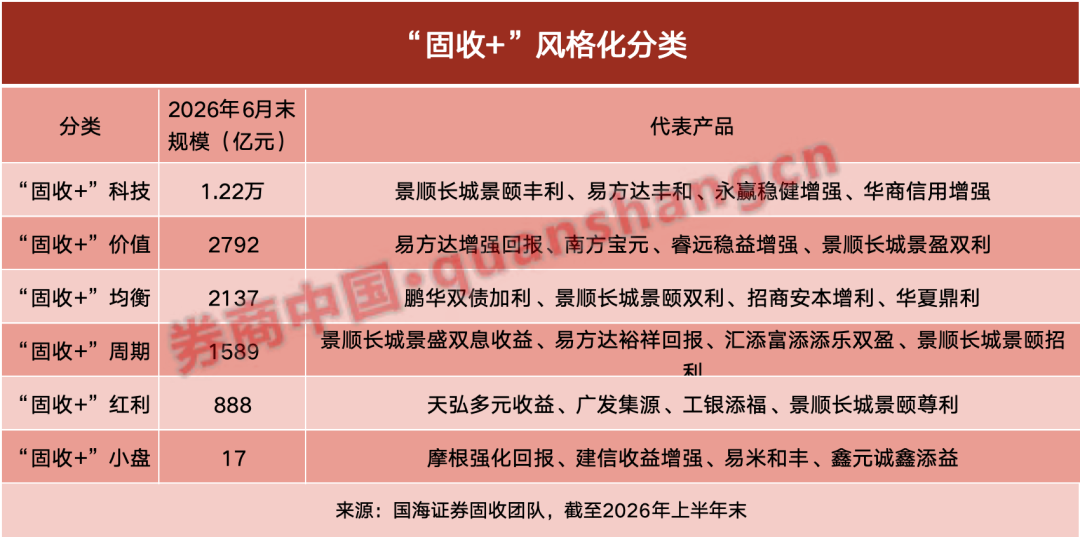
国海证券固收团队最新研报统计显示,截至2026年6月末,科技主题“固收+”约有264只,规模约1.22万亿元,位居首位,这些基金重仓电子、通信、计算机等方向,前五大重仓股常集中在中际旭创、新易盛、寒武纪等科技龙头。价值主题“固收+”规模约为2792亿元,产品共同画像是低市盈率、高净资产收益率、大市值,行业配置相对均衡,不依赖单一板块贝塔,持仓往往追求估值与盈利的匹配,而非单纯的低估值。均衡主题“固收+”规模约为2137亿元,偏底仓类,行业高度分散、没有明显的板块或风格暴露,该主题不通过行业集中配置获取弹性,而是把弹性交给转债,因此转债的运用程度成为产品分化的主线。
周期主题“固收+”规模约为1589亿元,产品多重仓有色金属、煤炭、石油石化等上游资源品,偏好低市盈率、高股息、大市值个股。红利主题“固收+”规模约为888亿元,产品多重仓银行、石油石化、公用事业等高股息板块。小盘主题“固收+”规模约为17亿元,产品重仓股市值偏小,共同特征是高估值、低盈利、行业分散,持仓多为机械设备、基础化工、电子等制造业细分领域的中小市值公司。
此外,今年以来新成立的“固收+”中,越来越多趋向于风格明确化,从基金成立之初即可从参与共管的权益基金经理风格看出产品的投向。
形成这些主题背后的原因,该团队认为,本质上是资金对权益暴露内容的选择权被重新定价。当纯债的票息不足以覆盖收益要求,当“加什么”取代“加多少”成为产品的核心命题,科技主题承接了产业趋势的主题,红利与价值承接了现金流与安全边际的诉求,周期承接了资源品的贝塔,均衡则把选择权交还给转债。规模的分配印证了这种选择,截至2026年6月末,科技主题以1.22万亿元的规模位居首位,正是资金在科技主线上的集中表达。
普通投资者需明确“固收+”产品的真实风险收益形态
“固收+”一直以来都是机构主导的产品。个人直接买入的比例并不高,大量个人投资者是通过银行理财等产品间接参与。据证券时报记者不完全统计,从固收+整体看,机构投资者占比超六成。分类型看,高波产品机构持有比例最高,约为74%;中波约为64%;低波约为44%。
通常来说,机构资金既有资金体量,也有较强的自主择时能力,会更倾向于配置中高波产品以博取收益。它们会根据业绩排名、回撤控制、市场环境和税收优势主动申赎。头部产品一旦业绩领先,机构资金会迅速涌入;而业绩掉队或回撤超预期的产品,则可能面临净赎回。机构对产品布局、投研框架和风险控制的要求很高,这也解释了为什么资金越来越向景顺长城基金、易方达基金、富国基金、汇添富基金等平台型公司集中。
而对于普通投资者而言,最重要的不是追逐短期冠军,而是先明确自己对高中低波的真实需求。低波产品含权仓位通常在0至10%之间,最大回撤不超过2%,收益相对稳健,适合求稳资金;中波产品含权仓位多在10%至30%且回撤不超过5%,或者含权0至10%但回撤大于2%,是目前规模最大的一类;高波产品含权仓位10%至30%但回撤超过5%,或含权30%以上,收益弹性大,回撤也明显更大。
“普通投资者如果只看产品名称或业绩基准,很容易买到与自己风险承受能力不匹配的产品。更稳妥的做法,是穿透到持仓层面:含权仓位对应风险预算,弹性来源对应风险性质,行业主题对应风险方向。三个问题回答清楚,产品的真实风险收益形态才算清晰。”一位业内人士表示。
中邮基金总经理张志名近日表示,“固收+”不是简单的面和水,不是简单地在债券资产上增加一点权益仓位,而是一套围绕风险收益特征、资产配置纪律和长期持有体验展开的系统性安排。简单叠加科技、消费等股票的“固收+”产品,多为客户定向定制产品,并非面向普通投资者的普适性产品,也并非“固收+”的主流发展路径。“固收+”领域内,具备宏观研究背景、采用自上而下的配置框架的管理人胜率更高;同时,管理人必须立足长期视角,多资产配置的收益兑现需要时间。“固收+”领域的重心不在打造爆款,其核心是依托时间与资产分散,提供相对稳健的收益。
本轮“固收+”的发展,表面上是规模扩张,深层则是基金公司投研、产品、机构销售和投资者陪伴能力的综合比拼。对基金公司来说,谁能把多资产多策略做成体系,谁就能在头部化竞争中站稳;对投资者来说,谁能先看清自己的波动承受力,谁才能在“稳稳的幸福”和“高波弹性”之间做出不后悔的选择。
校对:许欣
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。